Michele Poletti

Consulente Finanziario Autonomo — Milano, Varese, Novara

Il mercato non lo governa nessuno. Il resto sì.

Nessuno sa quanto renderanno i mercati, io meno di altri. Ma quello che si può governare — quanto paghi, come è ripartito il capitale, il fisco, e cosa fai quando scende — pesa sul risultato più di quanto si creda. È lì che lavoro, e da lì si comincia: guardando cosa hai in mano.

Mi paghi tu, e solo tu La parcella la sai prima Niente promesse di rendimento
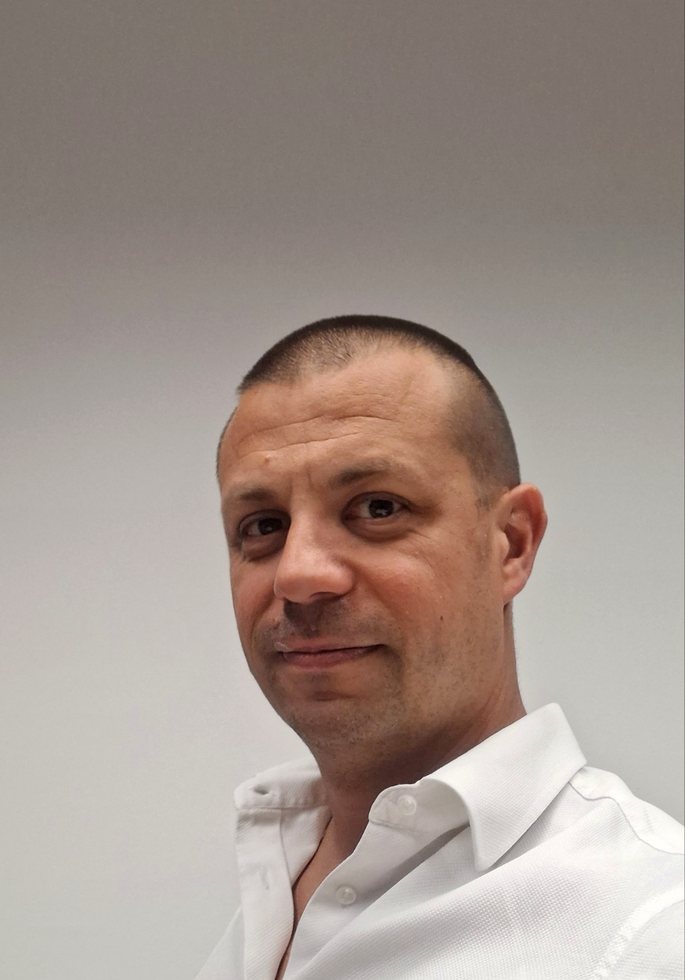
Michele Poletti, consulente finanziario autonomo

Quanti fondi attivi battono il proprio indice su dieci anni

2% dei fondi azionari globali in euro ha fatto meglio dell'S&P World SPIVA Europe, dati al 31/12/2025
3% dei fondi azionari europei ha superato l'S&P Europe 350 SPIVA Europe, dati al 31/12/2025
11,4% ha battuto l'equivalente indicizzato, su 39 categorie azionarie Morningstar, dati al 31/12/2025

La domanda non è quanto costa. È se funziona.

Un fondo che costa di più potrebbe rendere di più — e allora il discorso sui costi non varrebbe niente. Il punto non è se qualche gestore ci riesca: qualcuno ci riesce. Il punto è quanti, e per quanto tempo.

Fondi azionari globali in euro, dieci anni al 31 dicembre 2025 2% / 98%
Categorie azionarie esaminate da Morningstar, dieci anni al 31 dicembre 2025 11,4% / 88,6%
Fondi azionari europei in euro, dieci anni al 31 dicembre 2025 3% / 97%

■ ha battuto l'indice    ■ non l'ha battuto

Sono due enti indipendenti che misurano cose diverse — SPIVA confronta i fondi con un indice, Morningstar li confronta con i fondi indicizzati veri, quelli che si possono comprare davvero — e arrivano alla stessa conclusione.

Tutti i numeri, con le fonti e i limiti di ciascuna misura

Perché succede

Tre ragioni. La prima è l'unica certa in anticipo, ed è il motivo per cui il costo conta — ma da solo non spiega tutto.

La parte certa

Il costo si paga comunque

Un fondo azionario attivo collocato in Italia costa attorno al 2% l'anno. Un ETF sullo stesso mercato circa lo 0,2%. Sono quasi due punti che il gestore deve recuperare prima di aggiungere un euro al tuo risultato.

Il rendimento nessuno lo conosce in anticipo. Il costo sì.

Dove finiscono i soldi

Gran parte paga chi vende

Nei fondi collocati in Italia circa il 70% delle commissioni remunera la rete che li distribuisce, non chi gestisce i soldi.

Vuol dire che la maggior parte di quello che paghi non serve a scegliere meglio i titoli: serve a far arrivare il prodotto fino a te.

Il problema di fondo

La lista si legge solo dopo

Qualche gestore batte l'indice per dieci anni. Il guaio è che il suo nome si conosce alla fine del decennio, non all'inizio.

Scegliere oggi quel 2% richiede di indovinare in anticipo. Questa è una considerazione di metodo, non una misura: te la do per quello che è.

E in soldi, quanto pesa

Qui entra il costo, e solo adesso: non come tesi, ma come conseguenza. Stesso capitale, stesso identico rendimento lordo ipotizzato, due sole strutture di costo.

200.000 € investiti per vent'anni — ipotesi di lavoro: 7% lordo l'anno
Come sono investitiCosto annuoQuanto resta dopo vent'anni
Fondo attivo della banca2,0%531.000 €
ETF più la mia parcella (0,9% + IVA)1,3%606.000 €
Differenza0,7%76.000 € — il 14% in più

Come va letta questa tabella. Quel 7% lordo è un'ipotesi di lavoro, non una previsione: serve solo a far vedere cosa succede ai costi quando passano vent'anni. Nessuno sa quanto renderanno i mercati, io meno di altri.

E nessuno dei dati di questa pagina dice che un indice renderà: dicono un'altra cosa, più piccola e più solida — che pagare di più non compra, in media, un risultato migliore.

Su un patrimonio da mezzo milione, con la stessa ipotesi, la differenza supera i 250.000 euro. Il conto per intero

Quello che non ti prometto

Non ti prometto di battere l'indice. Se sapessi farlo in anticipo starei in quel 2%, e non potrei dimostrartelo prima. Chi te lo promette sta mentendo, e i numeri qui sopra dicono esattamente quanto raramente ci riesca qualcuno.

Quello su cui si lavora è la parte che si può governare:

  • la struttura dei costi, che è l'unica cosa certa del portafoglio;
  • come è ripartito il capitale, che pesa sul risultato più della scelta dei singoli titoli;
  • il fisco e la successione, dove spesso c'è più da recuperare che sui mercati;
  • quello che fai quando i mercati scendono, che è il momento in cui si perdono davvero i soldi.

E se ti stai chiedendo che aspetto abbia un portafoglio costruito così: Segreti Bancari pubblica i propri portafogli modello, con la loro composizione e i rendimenti storici. Sono portafogli veri, in cui investono i loro soldi, non simulazioni costruite a posteriori.

Tre domande da farsi sul proprio consulente

Com'è che guadagna?

Ogni consulente viene pagato in qualche modo. La domanda è: da chi. Se la risposta è «niente, è gratis», vale la pena capire meglio.

Chi rappresenta?

Un dipendente di banca rappresenta la banca. Può darti buoni consigli, ma quando il tuo interesse e quello della banca divergono deve scegliere.

Perché questo e non un altro?

Se il prodotto proposto costa il 2% l'anno e un'alternativa simile lo 0,2%, ci può essere una risposta legittima. Se non riesci nemmeno a fare la domanda, c'è un problema.

Chi c'è dall'altra parte

Ho quarantadue anni, vengo da Castano Primo e lavoro nell'area di Milano, Monza-Brianza, Varese e Novara. Sono iscritto all'Albo unico dei Consulenti Finanziari, sezione autonomi, delibera 1949 del 2022: l'albo è pubblico e vigilato, chiunque può controllare che ci sia davvero.

Seguo personalmente al massimo cinquanta clienti. Oltre quel numero non si riesce più a ricordare a memoria la situazione di ciascuno. Quando le richieste superano quella soglia coordino un team di consulenti che lavorano con lo stesso metodo, e prima di cominciare ti dico chi seguirà il tuo rapporto.

4,6 su 5 — 19 recensioni verificate su Trustpilot

Perché ho scelto di non lavorare per una banca

Collaboro con Bert Consulting SCF, società di consulenza finanziaria iscritta all'albo delle SCF e nota per il marchio Segreti Bancari, attivo dal 2010. Vuol dire che quando il tuo caso richiede una competenza che non ho — una successione complicata, una holding, un contenzioso fiscale — c'è un ufficio studi e ci sono colleghi specializzati, invece di un'improvvisazione.

Il modello economico non cambia di una virgola: la parcella la paghi tu, e né io né la società incassiamo retrocessioni sui prodotti che finiscono nel tuo portafoglio.

OCF — Organismo di vigilanza e tenuta dell'albo unico dei Consulenti Finanziari Segreti Bancari — Bert Consulting SCF

Prima di pagarmi, puoi ascoltarmi gratis

Un podcast di 285 episodi, un canale YouTube, un libro e venticinque corsi. Quasi tutto gratuito e senza niente da registrare. Se dopo qualche ora di ascolto pensi che valga la pena sentirsi, sai dove trovarmi.

Comincia da quanto ti sta già costando

L'analisi del portafoglio è gratuita e non impegna a niente. Guardo quello che hai e ti dico quanto paghi davvero. I consigli su cosa farne arrivano dopo, con l'incarico.

Prenota l'analisi gratuita